Um projeto em análise na Câmara dos Deputados prevê a criação de uma hipótese específica de isenção do Imposto sobre Produtos Industrializados (IPI) para feirantes que comprarem veículos utilitários destinados ao trabalho. A medida busca relacionar o benefício fiscal à utilização profissional do veículo na atividade de comercialização em feiras.
A proposta ainda está em tramitação e não produz efeitos imediatos. Para que a isenção possa ser aplicada, o texto precisa avançar nas etapas de análise do Congresso Nacional e ser aprovado conforme as regras do processo legislativo.
O que prevê a proposta
O projeto trata da possibilidade de isentar do IPI a aquisição de veículos utilitários por feirantes. O foco do texto está nos veículos usados como apoio à atividade profissional, especialmente no transporte de mercadorias e nos deslocamentos relacionados à participação em feiras.
Na prática, a proposta estabelece uma relação entre a finalidade da compra e o direito ao benefício. A isenção não seria apresentada como uma vantagem destinada indistintamente a qualquer comprador de veículo, mas como uma medida vinculada ao exercício da atividade de feirante.
O alcance exato da regra dependerá do texto aprovado ao final da tramitação. Enquanto a proposta não for convertida em norma válida, permanecem em vigor as regras atuais aplicáveis à cobrança do IPI.
Uso profissional é o ponto central
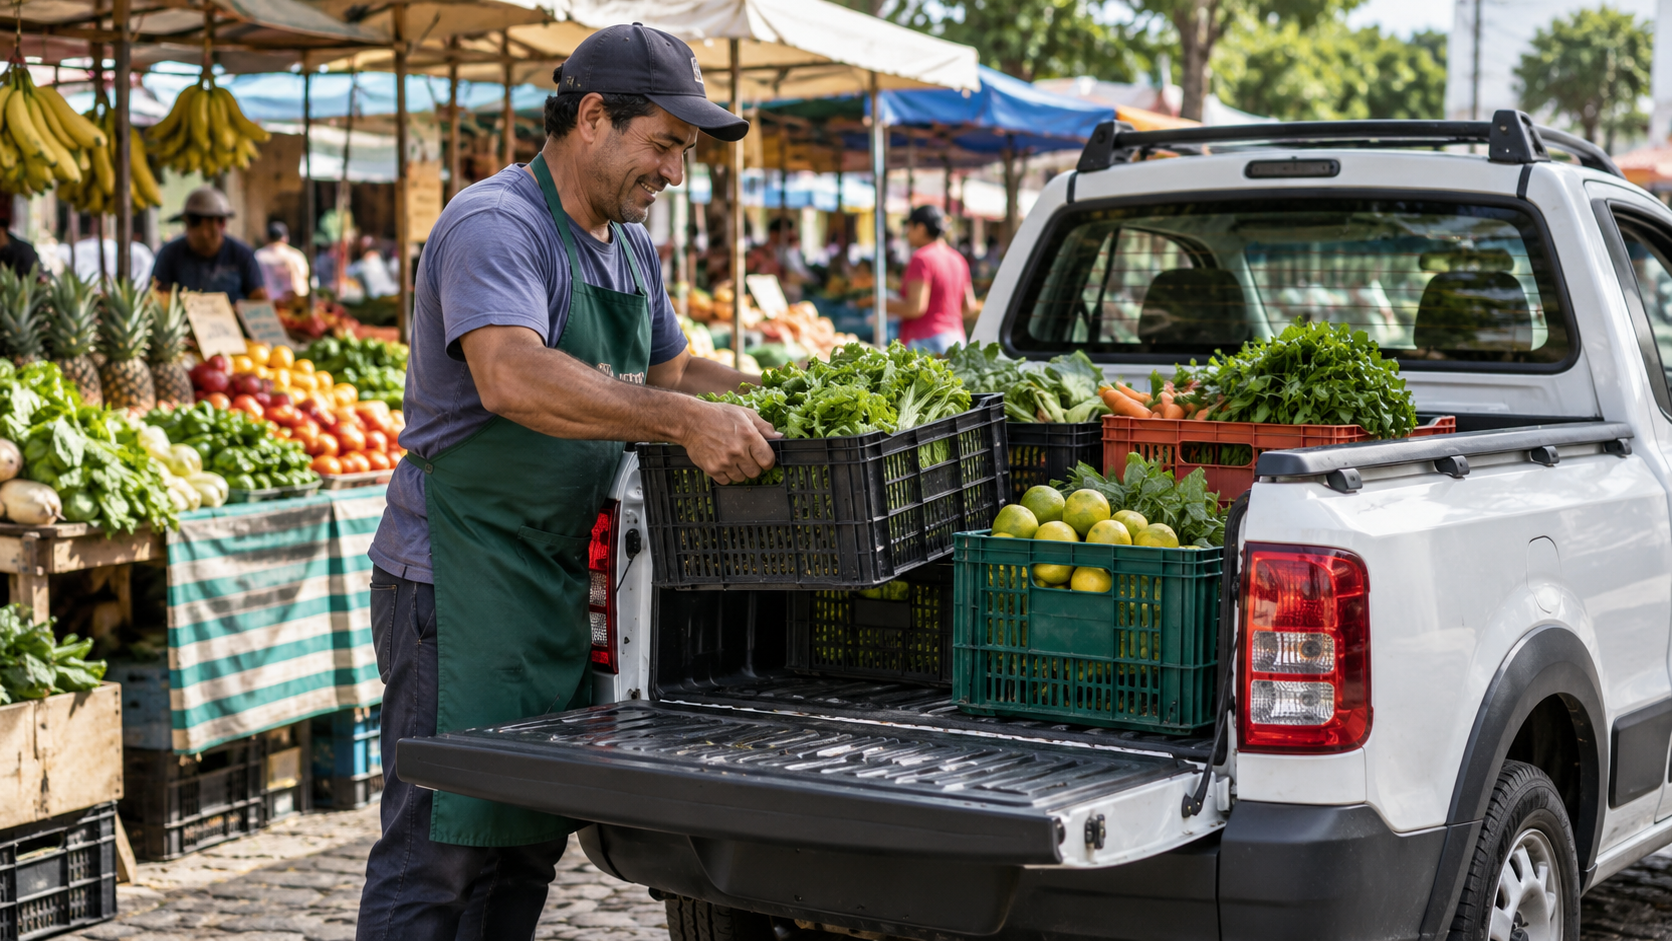
O projeto considera a função desempenhada pelo veículo dentro da rotina de trabalho. Para os feirantes, veículos utilitários podem ser usados no deslocamento de produtos, equipamentos e materiais necessários à montagem e ao funcionamento dos pontos de venda.
Esse vínculo com o trabalho é o elemento que diferencia a proposta de uma redução geral de imposto para compradores de veículos. O benefício previsto está associado à utilização do veículo na atividade profissional, e não apenas à condição de o comprador ser proprietário de um automóvel ou de outro meio de transporte.
A proposta, portanto, insere a rotina dos feirantes no debate sobre regras específicas de tributação para veículos usados como instrumentos de trabalho. O texto trata da compra do utilitário como parte da estrutura necessária ao desenvolvimento da atividade.
Medida ainda não vale para novas compras
A apresentação do projeto não altera, por si só, o preço dos veículos nem autoriza a compra com IPI isento. A eventual mudança dependerá da aprovação da proposta e da entrada em vigor da norma resultante do processo legislativo.
Enquanto isso não ocorrer, feirantes que pretendam adquirir veículos utilitários devem considerar a legislação atualmente vigente. A existência do projeto não garante, no momento, desconto, restituição ou dispensa do imposto na compra de um veículo.
Também será necessário observar a redação final da medida, caso ela seja aprovada. É o texto definitivo que poderá estabelecer as condições de acesso, os veículos abrangidos e a forma de comprovação da utilização profissional.
Tramitação no Congresso
O projeto está submetido à análise da Câmara dos Deputados. Como ocorre com propostas legislativas, o texto ainda pode passar por avaliações, receber alterações e ser submetido a novas deliberações antes de uma eventual aprovação.
A tramitação também define se a proposta seguirá adiante e em que formato. Mudanças feitas durante a análise podem alterar o alcance da isenção originalmente prevista, inclusive quanto aos beneficiários e às condições para a compra dos veículos.
Por essa razão, o conteúdo em discussão não deve ser confundido com uma regra já incorporada à legislação tributária. A possibilidade de isenção depende do resultado das etapas legislativas e da aprovação da versão que vier a ser encaminhada ao final do processo.
Possível efeito sobre a atividade dos feirantes
O objetivo declarado da proposta é criar tratamento tributário específico para uma situação em que o veículo é utilizado como parte da operação de trabalho. O utilitário pode servir tanto ao transporte das mercadorias quanto ao deslocamento até os locais de realização das feiras.
Ao vincular a isenção ao uso profissional, o projeto desloca o debate do simples ato de comprar um veículo para a finalidade econômica dessa aquisição. A questão central passa a ser a utilização do bem como apoio à atividade exercida pelo feirante.
Eventuais efeitos financeiros para os trabalhadores, contudo, somente poderão ser avaliados após a definição das regras e a eventual entrada em vigor da medida. O texto em análise ainda não representa uma autorização imediata para a compra de veículos sem IPI.
O que observar
Feirantes interessados na proposta devem acompanhar a tramitação do projeto e a redação que vier a ser aprovada. Entre os pontos relevantes estão a definição dos veículos alcançados, os critérios para comprovar o exercício da atividade e as condições para utilização do benefício.
Também é importante distinguir a fase de discussão parlamentar da aplicação efetiva de uma norma. Antes de qualquer compra com base em uma eventual isenção, será necessário verificar se o projeto foi aprovado, se a regra entrou em vigor e quais documentos ou procedimentos foram estabelecidos.
Até que essas etapas sejam concluídas, não há mudança automática na cobrança do IPI para veículos adquiridos por feirantes. A proposta permanece como uma iniciativa em análise no Congresso Nacional.
Fonte: Agência Câmara de Notícias.