Uma proposta em análise na Câmara dos Deputados prevê a criação de um incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. O projeto trata da relação comercial entre as companhias e os trabalhadores responsáveis pela coleta dos produtos destinados ao reaproveitamento.
A medida coloca a origem dos materiais no centro do debate tributário. Em vez de considerar apenas a etapa industrial ou a destinação dos resíduos, o texto alcança o momento em que os recicláveis coletados pelos catadores são vendidos a empresas.
Compra de materiais está no centro da proposta
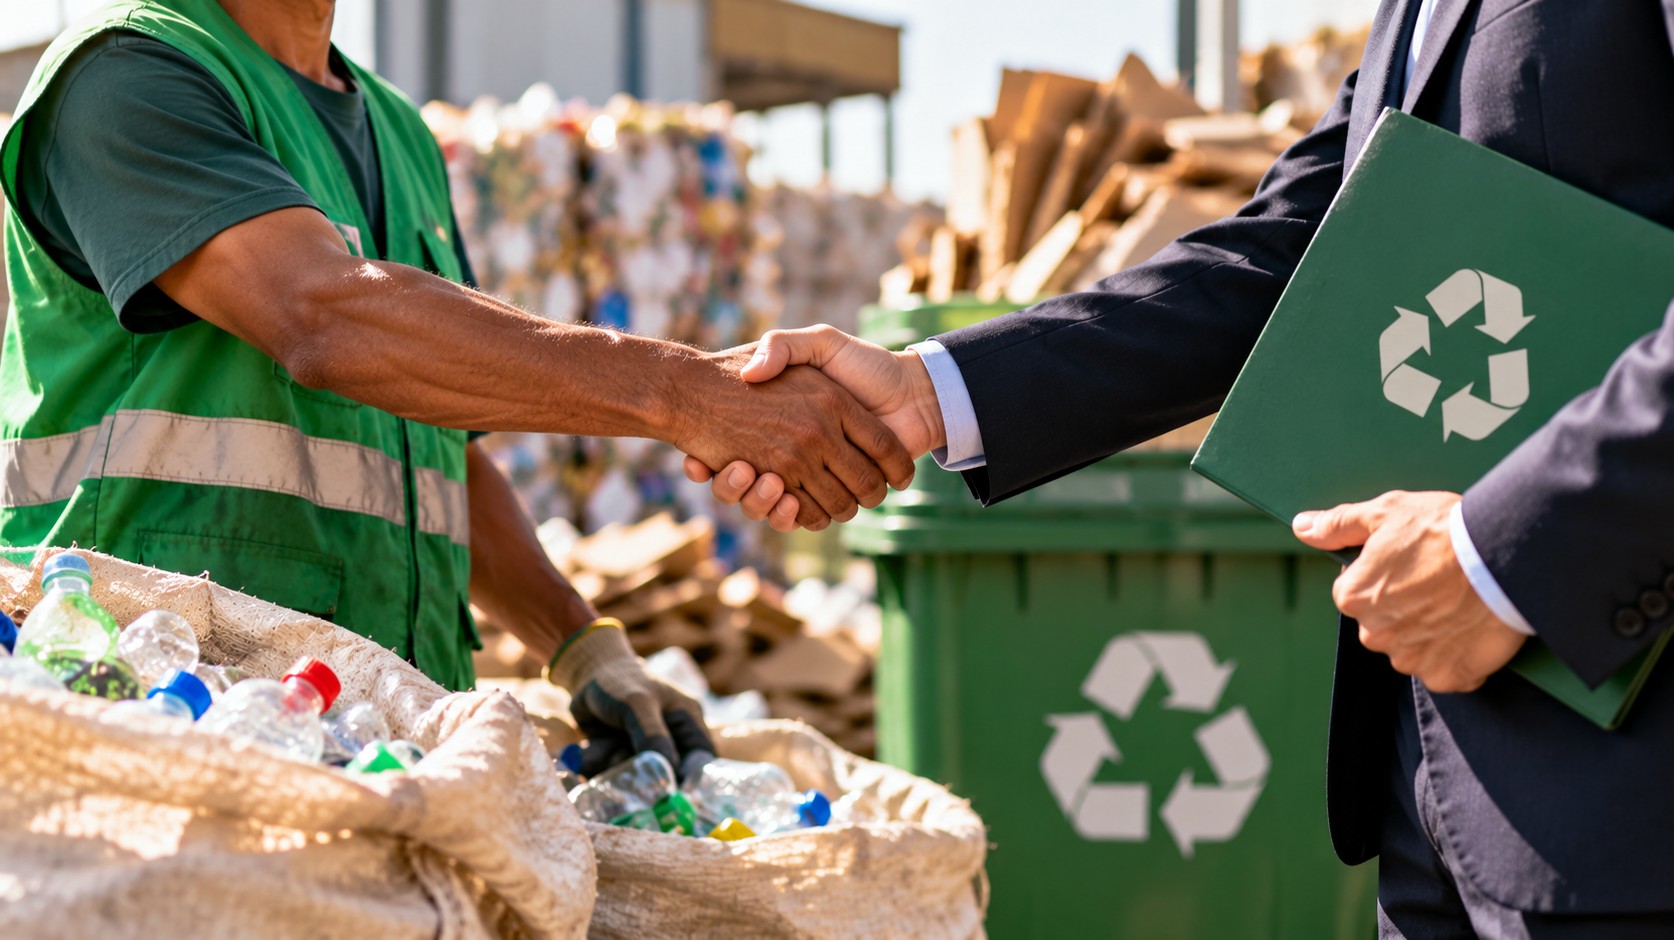
O projeto estabelece uma hipótese de benefício fiscal para empresas que adquirirem materiais recicláveis de catadores. A previsão está voltada à operação de compra e busca reconhecer, no tratamento tributário, a participação desses trabalhadores na cadeia de reaproveitamento.
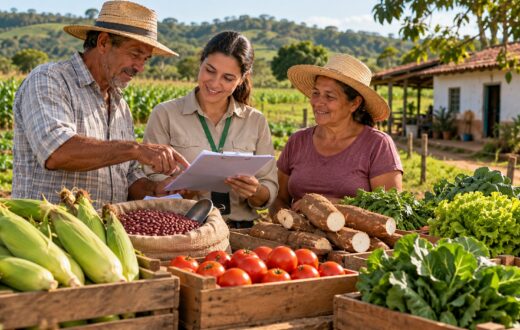
Na prática descrita pela proposta, a empresa seria a parte beneficiada pelo incentivo, enquanto o catador permaneceria como fornecedor dos materiais. O vínculo considerado pelo texto é direto: a companhia compra os produtos reunidos na atividade de coleta.
O foco, portanto, não está na criação de uma nova modalidade de coleta nem na alteração do trabalho realizado pelos catadores. A iniciativa trata da etapa seguinte, quando os materiais separados são colocados no mercado e chegam a empresas interessadas em utilizá-los ou encaminhá-los para reaproveitamento.
Reconhecimento da etapa inicial da cadeia
Ao incluir a compra feita diretamente de catadores entre as operações relacionadas ao incentivo, a proposta associa a política tributária ao início da cadeia de reciclagem. O texto considera a procedência dos materiais como elemento relevante para a aplicação do benefício.
Essa abordagem diferencia a aquisição realizada na origem de outras formas de compra de materiais recicláveis. O projeto não trata de uma operação genérica envolvendo produtos reaproveitáveis, mas de aquisições feitas de catadores, grupo identificado como responsável pela coleta dos materiais.
A previsão também desloca a discussão para a relação entre quem coleta e quem compra. A proposta passa a considerar que o tratamento tributário das empresas pode influenciar a forma como os materiais chegam ao mercado.
Como o incentivo se relaciona às empresas
O benefício previsto é direcionado às empresas que realizarem a compra dos materiais recicláveis. A proposta não apresenta o incentivo como um pagamento direto ao catador, mas como uma medida tributária vinculada à decisão empresarial de adquirir os produtos coletados.
Com isso, o projeto trata da escolha da empresa no momento da aquisição. A companhia que comprar materiais diretamente de catadores poderá se enquadrar na hipótese prevista no texto, conforme as regras que vierem a ser estabelecidas para a medida.
A relação comercial continua sendo formada pela venda dos recicláveis. O incentivo fiscal aparece como instrumento associado à operação, com o objetivo de reconhecer a aquisição feita na base da cadeia.
Catadores aparecem como fornecedores dos recicláveis
Na proposta, os catadores são apresentados como participantes da cadeia de fornecimento de materiais recicláveis. A atividade de coleta deixa de ser considerada apenas como uma etapa anterior à comercialização e passa a ser relacionada à operação de compra realizada pelas empresas.
O projeto, dessa forma, trata do trabalho dos catadores a partir do momento em que os materiais reunidos por eles são vendidos. O ponto central é a existência de uma compra empresarial vinculada aos produtos coletados.
Essa formulação mantém o catador na origem da operação e direciona o benefício para a empresa compradora. A proposta não muda essa divisão: o trabalhador fornece o material e a companhia realiza a aquisição que poderá estar associada ao incentivo fiscal.
Proposta ainda está em análise na Câmara
O incentivo não é apresentado como uma regra já vigente. Trata-se de uma proposta em análise na Câmara dos Deputados, que ainda depende da tramitação legislativa para que suas previsões possam ser avaliadas e eventualmente transformadas em norma.
Enquanto o projeto estiver em discussão, o benefício permanece condicionado ao avanço da matéria e à definição das regras correspondentes. A previsão descrita no texto, portanto, representa uma possibilidade vinculada ao processo legislativo.
O debate envolve a forma como a legislação tributária pode tratar operações de compra relacionadas à reciclagem. Nesse recorte, a proposta concentra-se nas aquisições feitas diretamente de catadores e no reconhecimento dessa etapa da cadeia.
Origem dos materiais é elemento determinante
O critério destacado pelo projeto é a origem dos produtos adquiridos. Para que a operação esteja relacionada ao incentivo previsto, os materiais devem ser recicláveis e ter sido coletados por catadores, segundo a descrição da proposta.
A origem funciona como elo entre o trabalho de coleta e a compra empresarial. É ela que conecta o material vendido à atividade dos catadores e permite que a operação seja analisada sob a perspectiva do benefício tributário.
O texto, portanto, não trata apenas do destino dos resíduos. A etapa anterior, em que os materiais são reunidos e comercializados, também passa a fazer parte da discussão sobre o tratamento fiscal dado às empresas.
Medida mira o elo comercial da reciclagem
Ao criar uma possibilidade de incentivo para a empresa compradora, o projeto concentra sua atuação no elo comercial da cadeia. A proposta considera que a aquisição dos recicláveis é uma etapa relevante para aproximar os materiais coletados do mercado empresarial.
O mecanismo previsto não substitui a atividade de coleta nem altera a natureza dos materiais. Sua finalidade, conforme a descrição do projeto, é estabelecer uma relação entre a compra feita pelas empresas e um tratamento fiscal específico.
A discussão permanece restrita à operação prevista: a aquisição, por empresas, de materiais recicláveis diretamente de catadores. Outros formatos de compra ou outras etapas da cadeia não são o foco principal da medida apresentada.
O projeto leva ao Legislativo a discussão sobre como a tributação pode reconhecer uma transação realizada entre empresas e catadores. A análise da proposta deverá definir o alcance do incentivo e as condições para sua aplicação, caso o texto avance na Câmara.
Fonte: Agência Câmara de Notícias.