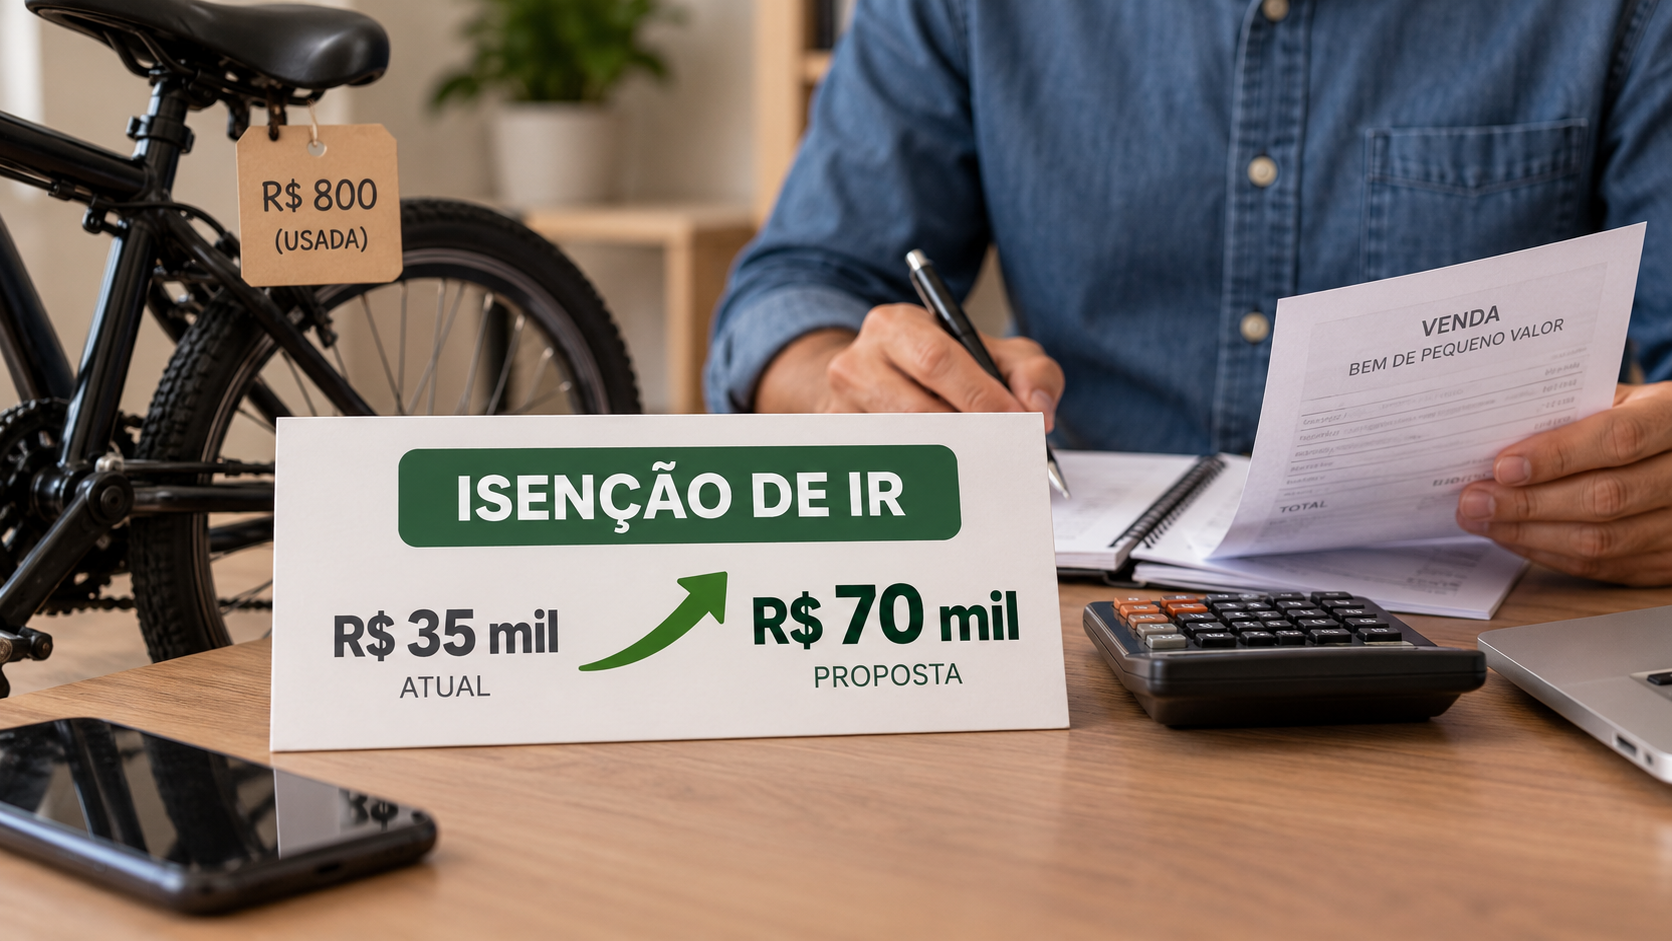
Uma proposta em análise na Câmara dos Deputados pode mudar a referência usada no Imposto de Renda para identificar vendas de bens de pequeno valor que não ficam sujeitas à cobrança sobre ganho de capital. O texto prevê que o limite atualmente fixado em R$ 35 mil passe para R$ 70 mil.
A alteração, se aprovada, ampliaria a faixa de operações alcançada pela isenção. A medida, no entanto, ainda não produz efeitos: enquanto o projeto não for aprovado e transformado em lei, permanece em vigor o parâmetro atual de R$ 35 mil.
Como funciona o limite hoje
O valor de R$ 35 mil é utilizado como referência para a regra aplicável à venda de bens de pequeno valor. Quando a operação se enquadra nessa faixa, o eventual ganho obtido com a venda não é alcançado pela cobrança do Imposto de Renda prevista para ganhos de capital, conforme as regras vigentes.
O ganho de capital corresponde à diferença positiva entre o valor pelo qual o bem foi vendido e o custo informado pelo proprietário. Em termos práticos, quando uma pessoa vende um bem por valor superior ao que pagou, pode existir uma diferença sujeita à apuração do imposto, desde que não se aplique alguma hipótese de isenção.
O limite funciona, portanto, como um dos parâmetros usados para separar as vendas consideradas de pequeno valor das demais operações. A proposta em discussão não elimina a necessidade de observar as regras de declaração nem transforma toda venda de bem em operação isenta.
O que o projeto pretende alterar
O texto em análise na Câmara propõe dobrar o valor de referência. A faixa passaria de R$ 35 mil para R$ 70 mil, ampliando o alcance da regra para operações de maior valor do que as atualmente contempladas.
Na prática, uma venda que ultrapassa o limite atual pode deixar de se enquadrar na isenção mesmo quando se trata de uma operação eventual. Com a mudança prevista no projeto, o teto utilizado para essa avaliação seria mais alto. A aplicação da nova faixa, porém, dependeria da aprovação da proposta e da entrada em vigor da norma.
O projeto está relacionado ao tratamento tributário dado às vendas de bens de pequeno valor. A discussão não representa, por si só, uma mudança imediata no cálculo do Imposto de Renda ou nas obrigações dos contribuintes. O efeito concreto somente poderia ser aplicado depois da conclusão do processo legislativo e da definição das regras correspondentes.
Impacto na apuração do ganho de capital
A mudança proposta interfere no ponto de partida da análise feita pelo contribuinte que vende um bem. Primeiro, é necessário verificar o valor da operação e identificar se ela está dentro do limite previsto. Depois, devem ser observadas as demais regras aplicáveis à apuração e à declaração.
Com o teto de R$ 70 mil, vendas que hoje ficam acima da referência de R$ 35 mil poderiam passar a ser enquadradas na faixa de pequeno valor, caso o projeto seja aprovado nos termos apresentados. Isso reduziria o número de operações alcançadas pela cobrança vinculada ao ganho de capital, sem alterar automaticamente outras regras do Imposto de Renda.
A proposta também não significa que o valor de R$ 70 mil seria uma autorização para deixar de informar qualquer venda. A isenção e a obrigação de declarar são questões relacionadas, mas não necessariamente equivalentes. O contribuinte deve seguir as instruções oficiais da Receita Federal aplicáveis ao ano-calendário correspondente.
Por que a referência é relevante
O limite de valor tem papel central na definição do tratamento dado às vendas ocasionais de bens. Ele estabelece a faixa dentro da qual a legislação reconhece uma operação de pequeno valor para fins da cobrança sobre o ganho obtido.
Como o parâmetro é expresso em valor nominal, alterações no preço dos bens ao longo do tempo podem aumentar a importância do debate sobre sua atualização. A proposta apresentada na Câmara busca modificar justamente esse ponto da regra, sem criar uma nova categoria de patrimônio ou alterar o conceito geral de ganho de capital.
A discussão alcança situações em que o contribuinte se desfaz de um bem que possui, mas não atua necessariamente como vendedor habitual. O enquadramento, contudo, depende das características da operação e do cumprimento das condições previstas na legislação tributária.
Mudança ainda depende da tramitação
O texto está em análise no Congresso Nacional e ainda precisa passar pelas etapas previstas no processo legislativo. A apresentação do projeto não altera a regra vigente nem permite a aplicação antecipada do novo limite.
Até que haja uma eventual aprovação, a referência para a isenção continua sendo de R$ 35 mil. Também permanecem válidas as orientações oficiais relacionadas à apuração do ganho de capital, ao preenchimento da declaração e à conservação dos documentos que comprovem a aquisição e a venda do bem.
O conteúdo final da proposta pode sofrer alterações durante a tramitação. Mudanças no texto, nos critérios de aplicação ou na data de início da nova regra somente terão efeito depois de formalizadas no processo legislativo e divulgadas pelos órgãos competentes.
O que o contribuinte deve considerar
Quem vende um bem precisa reunir as informações da operação, como o valor de aquisição, o preço de venda e a data da transação. Esses dados são utilizados para verificar se houve ganho de capital e qual tratamento tributário deve ser aplicado.
Enquanto o projeto não for aprovado, o contribuinte deve considerar o limite atualmente previsto na legislação. Não é possível adotar o teto de R$ 70 mil apenas com base na existência da proposta.
Também é importante diferenciar uma alteração legislativa em análise de uma regra já vigente. O projeto pode ampliar a faixa de isenção, mas a mudança só será válida se for aprovada e entrar em vigor conforme as condições definidas no texto final.
A proposta, portanto, concentra-se no valor usado para caracterizar as vendas de bens de pequeno valor. O debate na Câmara pode modificar a relação entre a operação realizada, a apuração do ganho de capital e o tratamento dado na declaração do Imposto de Renda, mas não substitui as regras atuais enquanto não houver decisão definitiva.
Fonte: Agência Câmara de Notícias.