Uma proposta em análise na Câmara dos Deputados prevê uma mudança na forma como despesas educacionais de pessoas com transtorno do espectro autista são consideradas no Imposto de Renda. O texto estabelece que esses gastos possam ser deduzidos integralmente, sem ficar submetidos ao limite geral aplicado às despesas com educação.
A medida ainda não está em vigor. Como se trata de um projeto em tramitação, a alteração depende da aprovação do Congresso Nacional e das demais etapas previstas no processo legislativo antes de eventualmente alcançar as declarações do Imposto de Renda.
O que está previsto no projeto
O ponto central da proposta é criar um tratamento específico para os gastos educacionais relacionados a pessoas autistas. Pela regra sugerida, o valor efetivamente desembolsado com essa finalidade poderia ser considerado integralmente na apuração do Imposto de Renda.
Na prática, o texto procura afastar essas despesas do limite geral de dedução usado para gastos educacionais. Com isso, a educação de pessoas autistas deixaria de ser tratada apenas dentro do teto aplicado indistintamente às demais despesas dessa natureza.
A proposta não representa uma mudança imediata nas regras de declaração. Enquanto o projeto não for aprovado e convertido em norma válida, continuam valendo os critérios atualmente aplicáveis ao Imposto de Renda.
Por que a proposta trata da educação
O projeto concentra-se nas despesas educacionais, e não em todos os custos associados ao transtorno do espectro autista. O alcance indicado no texto está relacionado ao que é pago para a educação da pessoa autista e à possibilidade de esse valor ser aproveitado integralmente na declaração.
A redação coloca em discussão a diferença entre o gasto educacional realizado e o limite permitido para a dedução. Quando a despesa supera esse limite, a parcela excedente não é contemplada pela regra geral. A proposta busca estabelecer uma exceção para que, no caso de pessoas autistas, o cálculo considere o custo integral.
O texto, portanto, não trata a dedução como um benefício automático nem altera, por si só, a situação tributária das famílias. Ele apresenta uma mudança legislativa que precisa ser examinada e aprovada antes de produzir qualquer efeito.
Impacto na declaração do Imposto de Renda
Se a proposta avançar e entrar em vigor, a mudança deverá alcançar a forma de informar essas despesas na declaração anual. O gasto educacional de uma pessoa autista passaria a ter uma referência própria, separada do limite comum utilizado para as demais despesas com educação.
O efeito exato dependerá da redação final aprovada pelo Congresso e das regras que eventualmente forem editadas para regulamentar a aplicação da medida. O projeto em análise define a direção da alteração, mas não substitui as normas que orientam o preenchimento da declaração enquanto não houver aprovação definitiva.
Por isso, a existência do projeto não autoriza o contribuinte a lançar atualmente valores fora dos limites vigentes. A dedução integral somente poderá ser utilizada se a mudança for aprovada e passar a fazer parte da legislação aplicável ao Imposto de Renda.
Tramitação ainda precisa avançar
Como está em análise na Câmara dos Deputados, a proposta ainda está sujeita ao debate legislativo. O texto pode ser examinado pelas instâncias responsáveis, receber alterações durante a tramitação e seguir para as etapas seguintes de apreciação no Congresso.
O conteúdo aprovado ao final do processo pode ser diferente da versão inicialmente apresentada. Também será necessário observar a eventual sanção e a definição da data a partir da qual a nova regra poderia ser aplicada, caso o projeto seja aprovado.
Até que essas fases sejam concluídas, não há mudança válida na declaração do Imposto de Renda. A proposta deve ser entendida como uma possibilidade de alteração da legislação, e não como uma regra já disponível para os contribuintes.
O que muda para as famílias, se a regra for aprovada
A principal consequência prevista seria a ampliação do valor das despesas educacionais de pessoas autistas que pode ser considerado no cálculo do Imposto de Renda. Em vez de seguir exclusivamente o limite geral, o gasto poderia ser reconhecido de forma integral, conforme os termos definidos na norma aprovada.
Esse mecanismo alteraria o tratamento tributário dado a esse tipo de despesa. A declaração passaria a distinguir a educação de pessoas autistas dos demais gastos educacionais, com uma regra específica para o abatimento.
A proposta, contudo, não elimina a necessidade de comprovar as despesas nem dispensa o contribuinte de seguir as exigências formais da declaração. Eventuais documentos, critérios de enquadramento e procedimentos para a aplicação da regra dependeriam da legislação aprovada e das orientações oficiais correspondentes.
Regra ainda não vale para a declaração atual
Enquanto o projeto estiver em tramitação, contribuintes devem seguir as regras vigentes do Imposto de Renda. O texto em análise não permite antecipar a dedução integral nem garante que todos os gastos relacionados à educação de uma pessoa autista possam ser lançados de maneira diferente da prevista atualmente.
A eventual mudança também não decorre apenas da apresentação da proposta. Para que tenha efeito, será necessário concluir a tramitação legislativa e estabelecer como a nova previsão será incorporada às declarações e aos procedimentos da administração tributária.
O projeto coloca em debate o limite das deduções educacionais e propõe uma exceção voltada às pessoas autistas. A decisão sobre a adoção dessa regra, porém, ainda depende do Congresso Nacional.
Fonte: Agência Câmara de Notícias.
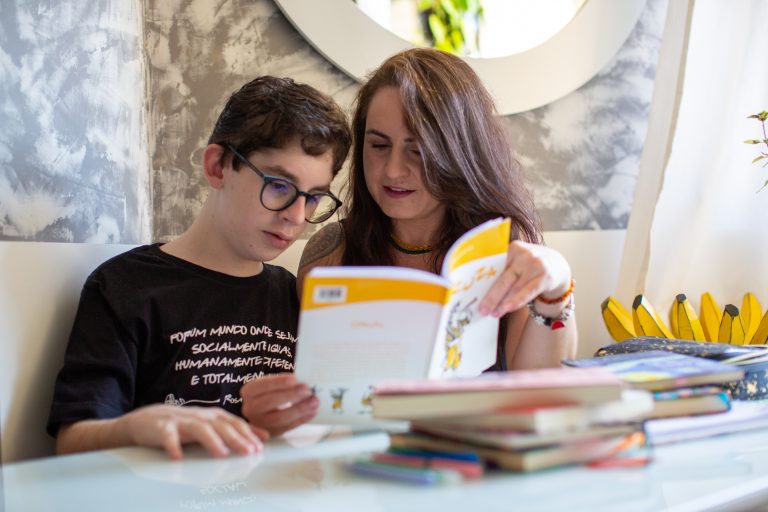
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.